Trong khi hầu hết 10 doanh nghiệp bất động sản hàng đầu đều ghi nhận doanh thu sụt giảm trong quý II, thì lợi nhuận lại tăng mạnh. Điểm nhấn lớn nhất đến từ Vinhomes, với kết quả kinh doanh vượt trội, tách biệt hoàn toàn so với phần còn lại.
Khảo sát nhóm 10 doanh nghiệp bất động sản nhà ở lớn niêm yết trên sàn chứng khoán cho thấy doanh thu hợp nhất quý II đạt 24.989 tỷ đồng, giảm 24% so với cùng kỳ năm 2024 (33.083 tỷ đồng). Dù vậy, lợi nhuận sau thuế của nhóm này lại tăng gần 2,6 lần, đạt 12.550 tỷ đồng
Nguyên nhân chính không phải từ sự hồi phục của thị trường mà chủ yếu đến từ khoản thu tài chính và lợi nhuận bất thường. Báo cáo của SSI cũng cho biết lợi nhuận toàn ngành bất động sản trong quý II tăng gần 130%, bất chấp mức doanh thu suy giảm.
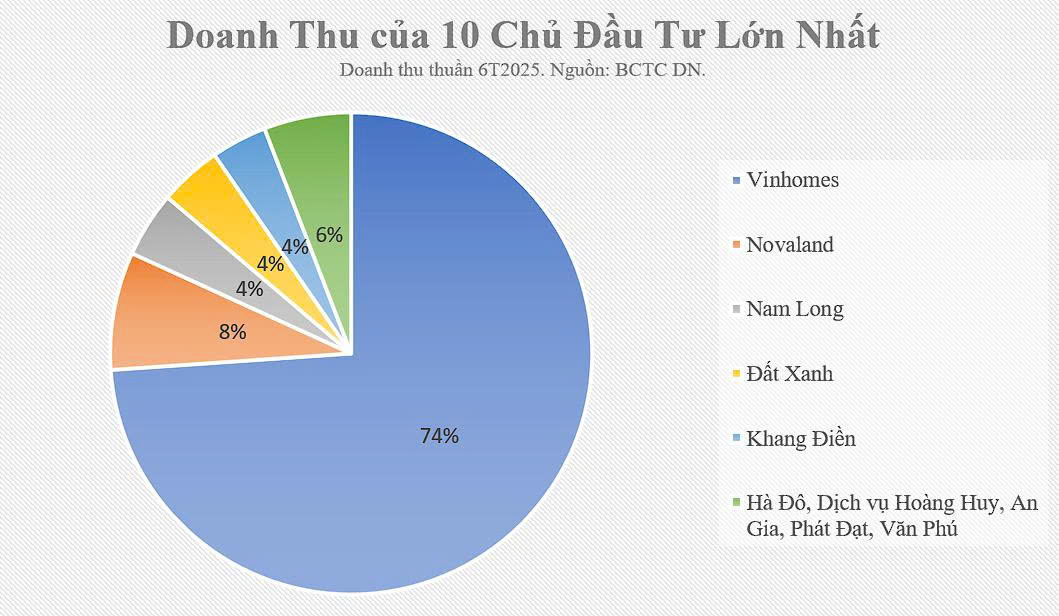
Trong quý II, Vinhomes (HoSE: VHM) tiếp tục giữ vị thế dẫn đầu với doanh thu 19.022 tỷ đồng, chiếm tới 76% tổng doanh thu của nhóm 10 doanh nghiệp lớn. Tuy nhiên, con số này vẫn thấp hơn 33% so với cùng kỳ năm trước, , phản ánh sự chậm tiến độ bàn giao ở một số dự án trọng điểm.
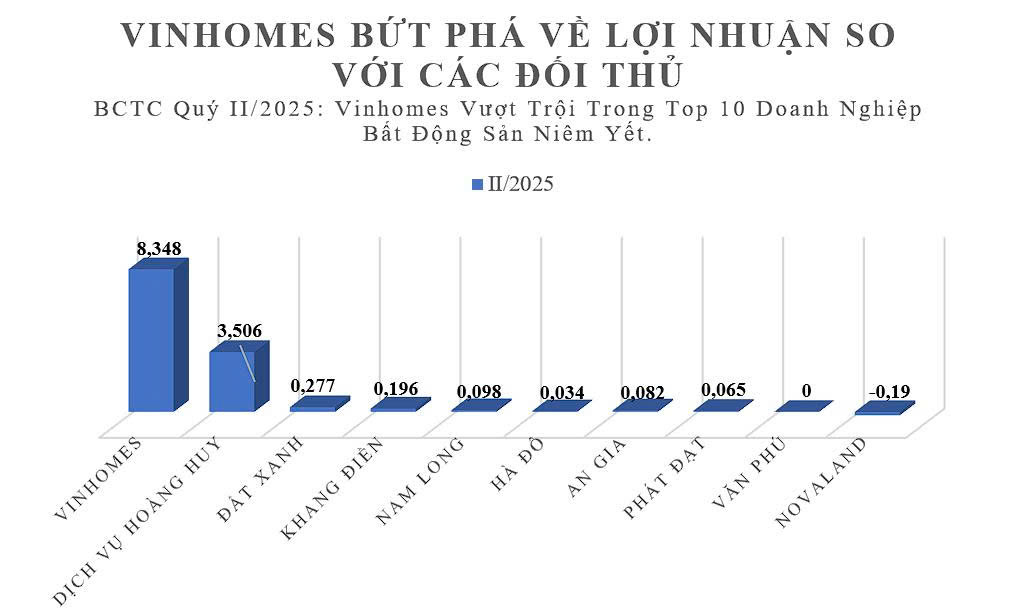
Lợi nhuận sau thuế quý II của Vinhomes đạt 8.348 tỷ đồng, giảm 22% so với cùng kỳ 2024. Sự suy giảm này nằm trong dự báo trước đó, nhưng điều quan trọng là quy mô tuyệt đối của Vinhomes vẫn vượt xa toàn ngành, khi chỉ riêng lợi nhuận của doanh nghiệp đã gấp nhiều lần phần còn lại cộng lại.
Tính chung nửa đầu năm 2025, Vinhomes ghi nhận 34.700 tỷ đồng doanh thu và 11.000 tỷ đồng lợi nhuận sau thuế, chiếm hơn 70% kết quả kinh doanh của top 10 doanh nghiệp. Rõ ràng, dù thị trường biến động, Vinhomes vẫn giữ vững vị thế "đầu tàu", đảm bảo niềm tin cho nhà đầu tư và khách hàng.
Nếu như Vinhomes tiếp tục thể hiện sức mạnh vượt trội, thì các doanh nghiệp còn lại lại ghi nhận sự phân hóa rõ rệt.
Nam Long (NLG): Doanh thu quý II đạt 773 tỷ đồng, gấp 3 lần cùng kỳ. Tuy nhiên lợi nhuận sau thuế giảm 39% còn 98 tỷ đồng do chi phí tăng cao.
Hà Đô (HDG): Doanh thu tăng 7%, đạt 1.047 tỷ đồng, nhưng lợi nhuận giảm mạnh 66% còn 34 tỷ đồng do chi phí quản lý, tài chính tăng và lỗ tỷ giá hơn 100 tỷ đồng.
Văn Phú (VPI): Lợi nhuận chỉ đạt 7 tỷ đồng, mức thấp nhất từ quý I/2020, giảm 75% dù doanh thu tăng nhẹ.
Khang Điền (KHD): Doanh thu tăng 62% lên 1.047 tỷ đồng, nhưng lợi nhuận ròng giảm 30% xuống 196 tỷ đồng.
Điều này cho thấy sự bất cân xứng giữa doanh thu và lợi nhuận, phản ánh thách thức về chi phí, tài chính và hiệu quả quản trị ở nhiều doanh nghiệp.
Bên cạnh những doanh nghiệp tăng trưởng chậm hoặc suy giảm, quý II cũng ghi nhận một số trường hợp "đột biến" nhờ lợi nhuận bất thường:
Hoàng Huy (HHS): Lãi ròng quý II đạt 3.506 tỷ đồng, gấp 32 lần so với cùng kỳ, nhờ ghi nhận lợi nhuận từ việc thâu tóm CRV.
An Gia (AGG): Lợi nhuận sau thuế tăng từ 2 tỷ đồng lên 82 tỷ đồng, gấp 40 lần, chủ yếu nhờ doanh thu tư vấn và giảm giá vốn.
Đất Xanh (DXG): Doanh thu giảm 7%, nhưng lợi nhuận tăng gần gấp 3 lần, đạt 277 tỷ đồng nhờ tiết giảm chi phí tài chính và khắc phục lỗ từ công ty liên kết.
Phát Đạt (PDR): Doanh thu khiêm tốn chỉ 20 tỷ đồng, song nhờ lãi tỷ giá gần 85 tỷ đồng, lợi nhuận tăng 30% đạt 65 tỷ đồng.
Novaland (NVL): Doanh thu tăng 22% lên 1.937 tỷ đồng, nhưng tiếp tục báo lỗ 190 tỷ đồng. Dù vậy, đây là cải thiện lớn so với khoản lỗ hơn 6.700 tỷ đồng cùng kỳ năm ngoái.
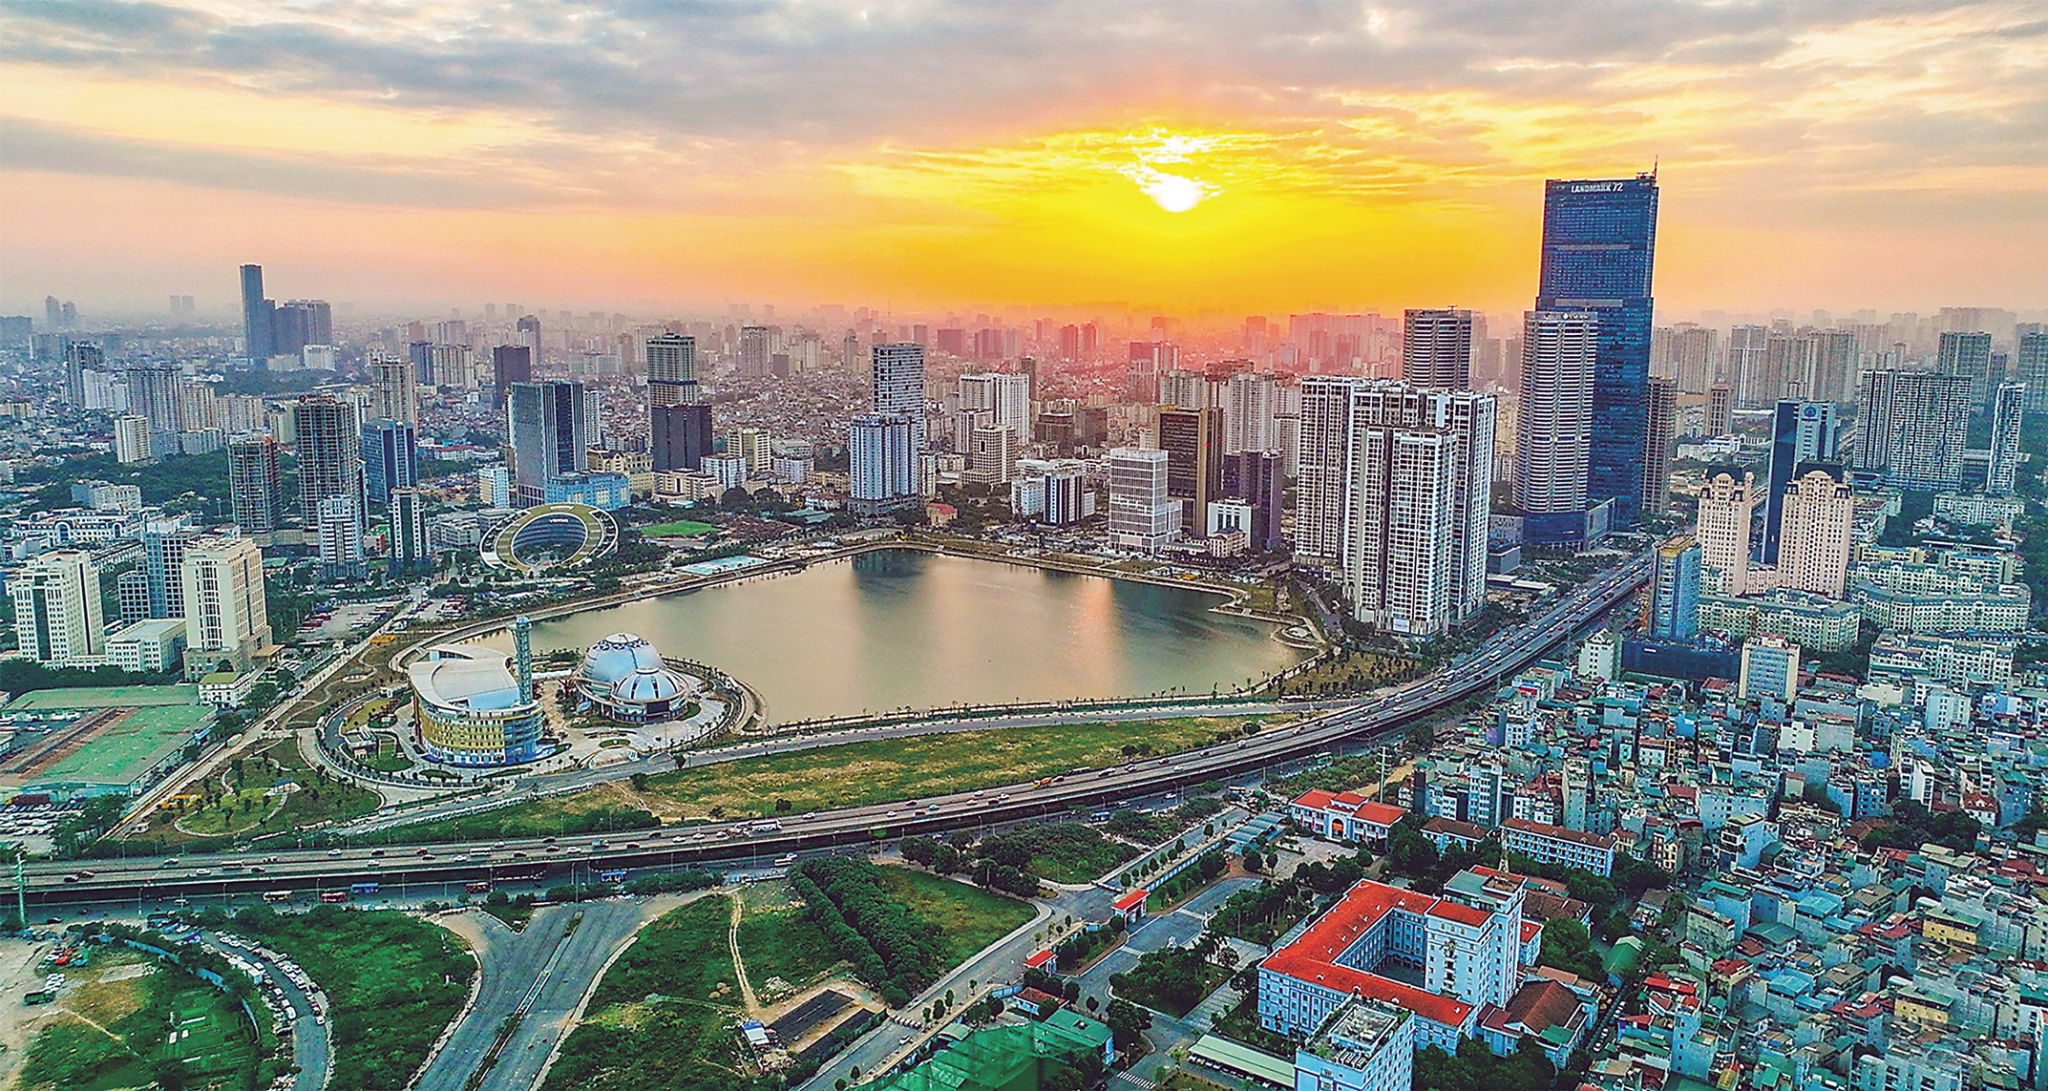
Nhu cầu an cư ngày một cao đang tạo nền tảng cho sự phát triển lâu dài của ngành bất động sản. Ảnh: Internet.
Triển vọng thị trường bất động sản
Dù kết quả quý II phản ánh sự phân hóa, nhưng tín hiệu hồi phục của thị trường đã dần xuất hiện.
Theo SSI, thị trường đang có tín hiệu hồi phục. CBRE dự báo nguồn cung căn hộ mới năm 2025 tại TP.HCM và Hà Nội đạt khoảng 40.200 căn, tăng 11%, và năm 2026 đạt 43.000 căn, tăng 7% so với cùng kỳ.
Ngoài ra, mặt bằng lãi suất vay mua nhà hiện duy trì ở mức cạnh tranh (5,5% – 7,9%/năm trong 1–3 năm đầu), góp phần kích cầu người mua để ở và đầu tư. Về dài hạn, với tỷ lệ đô thị hóa dự kiến đạt 50% vào năm 2030, bất động sản nhà ở vẫn là phân khúc đầy tiềm năng.
Trong bối cảnh thị trường nhiều thách thức, Vinhomes vẫn giữ được đòn bẩy lớn từ quỹ đất, tiềm lực tài chính và thương hiệu mạnh. Doanh nghiệp không chỉ tạo sự khác biệt nhờ quy mô mà còn nhờ:
Danh mục dự án lớn: Liên tục ra mắt các khu đô thị quy mô, tạo sức hút dài hạn.
Mô hình kinh doanh linh hoạt: Vừa phát triển bất động sản để bán, vừa đẩy mạnh cho thuê và các dịch vụ tiện ích.
Khả năng huy động vốn: Dễ dàng tiếp cận nguồn vốn trong và ngoài nước, nhờ uy tín và quy mô.
Chính những lợi thế này giúp Vinhomes không chỉ "vượt sóng" trong ngắn hạn, mà còn duy trì vị thế dẫn dắt trong nhiều năm tới.
Kết quả kinh doanh quý II/2025 cho thấy một bức tranh nhiều sắc thái: doanh thu toàn ngành sụt giảm, nhưng lợi nhuận lại bứt phá nhờ những yếu tố đặc biệt. Trong bối cảnh đó, Vinhomes tiếp tục chứng minh vai trò đầu tàu, với kết quả vượt trội cả về quy mô lẫn sức ảnh hưởng.
Triển vọng những năm tới vẫn khả quan nhờ nguồn cung cải thiện, lãi suất hấp dẫn và quá trình đô thị hóa nhanh chóng. Với lợi thế khác biệt, Vinhomes không chỉ tạo nên dấu ấn riêng trên thị trường, mà còn góp phần định hình sự phát triển bền vững cho bất động sản Việt Nam.
Nguồn: Tổng hợp


MST: 0318891781
 Trụ sở: Tầng 5 - TTM Building, Số 309 Bạch Đằng, Phường Gia Định, Thành phố Hồ Chí Minh, Việt Nam
VPGD: 77 Nguyễn Quý Đức, Phường Bình Trưng, TP. Hồ Chí Minh, Việt Nam
 0901 799 997
 sgstarland.vn@gmail.com
 saigonstarland.vn